Momskompensasjonen regnes ut fra kostnadene i regnskapet. Utlegg som aldri blir levert, teller ikke med. Slik henger utlegg, kostnadskontroll og kompensasjon sammen.
Lagleder legger ut 340 kroner for bensin til bortekampen. Kvitteringen ligger i jakkelomma til over helga, så i hanskerommet, og så leveres den aldri.
Klubben sparte 340 kroner. Det er derfor ingen gjør noe med det.
Men den uleverte kvitteringen er ikke der pengene forsvinner. Den er et varsel om noe annet: at laget har en økonomi som går utenom regnskapet. Og det som går utenom regnskapet, koster klubben 8 prosent.
Hvem betalte egentlig?
Noen dekket de 340 kronene. Det var laglederen. Hun får dem ikke igjen, og sier ingenting, fordi det føles smålig å mase om bensin.
Det er ikke et regnskapsproblem. Det er et rekrutteringsproblem — folk slutter ikke av én bensinregning, men av summen av mange små ting ingen tok tak i. Regnskapsproblemet ligger ved siden av, og det er større.
Der pengene faktisk ligger: lagskassen
De fleste lag har en kasse. Den fylles av dugnad, loddsalg, kiosksalg og egenandeler. Og den tømmes igjen: bussen til bortekampen, mat på turneringen, dommerregninger, drakter, sosialt.
Pengene i den kassa er klubbens. Det er ikke en tolkning. NIFs regnskaps- og revisjonsbestemmelser krever at bankkonto står i klubbens navn og disponeres av to i fellesskap, og at alle grupper og lag vises i årsregnskapet. De fleste klubbhåndbøker sier det samme: uttak kun mot bilag, alt inn i totalregnskapet.
I praksis lever mange lagskasser likevel ved siden av regnskapet. Ikke fordi noen prøver å skjule noe — fordi det aldri fantes en enkel måte å gjøre det riktig på. Og da skjer det som koster:
Laget bruker 2 400 kroner på kioskvarer før cupen. Pengene kom fra dugnad, de gikk ut igjen til innkjøp, og verken inntekten eller kostnaden havnet i klubbens regnskap.
Det er 2 400 kroner av klubbens driftskostnader som ikke finnes noe sted.
Slik regnes momskompensasjonen ut
I den forenklede modellen bygger søknadsgrunnlaget på organisasjonens totale driftskostnader — hentet fra revidert og godkjent regnskap, med noen fradrag. Kompensasjonen er 8 prosent av grunnlaget opp til 7 millioner kroner, og 6 prosent over det. Minstegrensen for å få noe i det hele tatt er 100 000 kroner i grunnlag.
Les vilkårene hos Lotteri- og stiftelsestilsynet.
Konsekvensen er enkel, og den er verdt å si høyt: en kostnad som aldri kommer inn i regnskapet, er ikke med i grunnlaget. Og da får klubben heller ikke de 8 prosentene av den.
De 2 400 kronene til kiosk er altså ikke bare 2 400 kroner som forsvant ut av oversikten. Det er også 192 kroner klubben hadde fått tilbake, hvis kostnaden hadde stått i regnskapet.
Hvorfor kostnadene forsvinner
Dette er grunnen til at utlegg fortjener mer oppmerksomhet enn de får. De behandles som en irritasjon — noen skal ha penger tilbake, noen må taste det inn — når de i realiteten er en av de største kildene til kostnader som forsvinner ut av regnskapet.
Og de forsvinner av helt udramatiske grunner:
- Beløpet er for lite til å gidde å levere.
- Kvitteringen er borte når lagleder endelig får tid.
- Hun vet ikke hvem hun skal sende den til, eller i hvilket format.
- Hun sendte den, men den ble liggende i en e-posttråd hos en kasserer med for mye å gjøre.
Ingen av disse er holdningsproblemer. Alle fire er terskelproblemer. Jo høyere terskel for å levere et utlegg, desto større andel av klubbens faktiske kostnader havner utenfor regnskapet.
Snu regnestykket: hva dere faktisk får igjen
Det er lett å lese dette som nok en advarsel. Det er egentlig det motsatte, og det er verdt å si rett ut:
Hver hundretusen kroner som kommer inn i regnskapet, er 8 000 kroner tilbake til klubben.
Ikke som en søknad dere må vinne i konkurranse med andre. Ordningen er rammestyrt, men rammen har holdt: for 2025 betalte Lotteri- og stiftelsestilsynet ut 2,87 milliarder kroner — hele det godkjente søknadsbeløpet, for andre år på rad. Det klubben søkte om, fikk klubben. Det klubben ikke søkte om, fikk ingen.
Dere trenger ikke være store. Minstegrensen er 100 000 kroner i søknadsgrunnlag. En klubb med 150 medlemmer passerer den uten å anstrenge seg — hvis kostnadene faktisk står i regnskapet.
Dere trenger ikke gjøre noe nytt. Dette er kostnader klubben allerede har. Dugnaden er kjørt, kiosken er kjøpt inn, bussen er betalt. Det eneste som mangler, er at pengene passerer klubbens konto og blir bokført.
Pengene er frie. Momskompensasjon er ikke øremerket. De går rett inn i driften — til utstyr, til treneren, til å holde kontingenten nede.
Og fordi grunnlaget hentes fra fjorårets reviderte regnskap, virker arbeidet dere gjør i høst først til neste år. Det er også hele poenget: det dere rydder opp i nå, betaler seg tilbake neste høst.
Regnestykket
Sett opp deres eget. To tall holder: hvor mye lagene håndterer i løpet av et år — dugnadsinntekter, egenandeler, kiosk, cupavgifter, utlegg — og hvor stor andel av kostnadene som aldri kommer inn i klubbens regnskap. Spør tre lagledere. Svaret pleier å overraske.
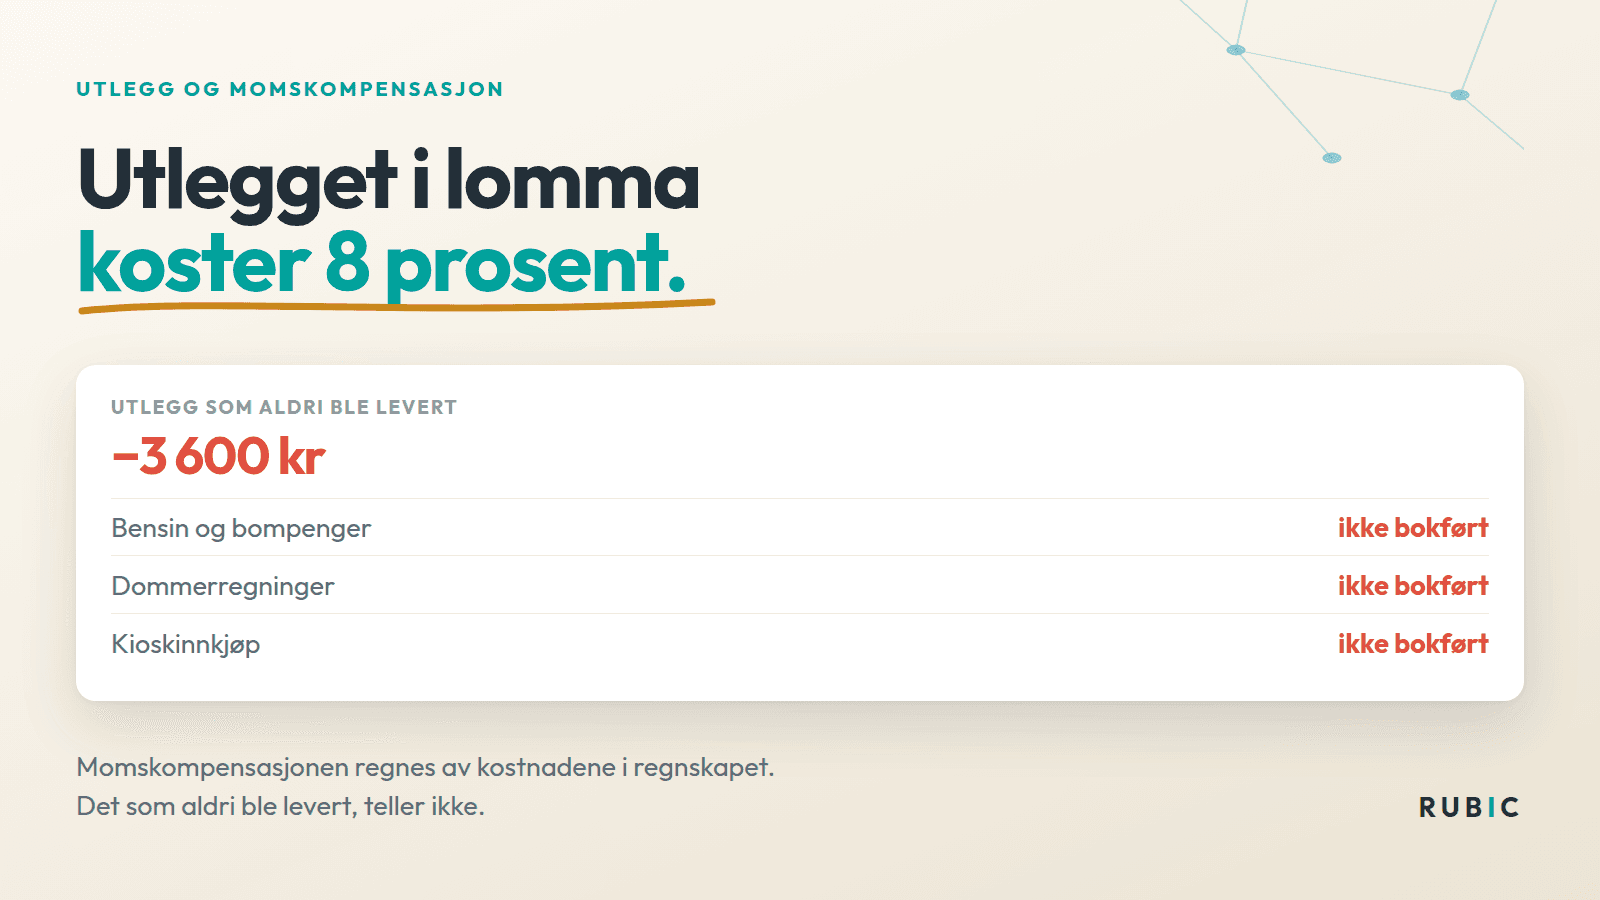
Et eksempel: en klubb med 12 lag der hvert lag omsetter 15 000 kroner gjennom sesongen, har 180 000 kroner i lagsøkonomi. Hvis en fjerdedel av kostnadene aldri bokføres, står 45 000 kroner av klubbens driftskostnader utenfor grunnlaget. Det er 3 600 kroner i tapt kompensasjon — hvert år, uten at noen får en faktura eller en purring som forteller dem det.
Bytt ut tallene med deres egne. Poenget er mekanismen, ikke eksempelet.
Senk terskelen, så kommer kostnadene inn
I Rubic registrerer lagleder utlegget der og da: bilde av kvitteringen i appen, beløp, hva det gjelder. Når utlegget godkjennes, bokføres det som leverandørfaktura i regnskapssystemet — og der systemet støtter det, kan utbetalingen skje automatisk.
Integrasjonen går gjennom iizy og støtter Tripletex, PowerOffice Go og Finago.
Forskjellen er ikke at utlegget blir riktigere ført. Forskjellen er at det blir ført i det hele tatt, fordi det tar tjue sekunder på parkeringsplassen i stedet for en kveld ved kjøkkenbordet.
Utlegget er inngangen. Lagskassen er resten.
Og så får dere kontroll på kostnadene underveis
Lagskonto viser saldo og transaksjoner for ett enkelt lag, basert på tallene i regnskapet — selv om alle lagene deler samme fysiske bankkonto. Hver transaksjon bærer med seg dato, beløp, type, person, beskrivelse, prosjekt og avdeling.
Det er de to siste som gjør jobben. Avdeling er fotball eller håndball. Prosjekt er G10 eller G12. Kostnadene blir dermed synlige på det nivået de faktisk oppstår, mens sesongen pågår.
- Lagleder ser hva laget har brukt og hva som står igjen — uten å spørre noen.
- Klubben ser hvilke lag som ligger an til å sprekke, i oktober og ikke i februar.
- Kassereren slipper å fordele kostnader på lag i etterkant. Det er allerede gjort.
Kostnadskontroll i et idrettslag handler sjelden om å kutte. Det handler om å vite hva som brukes mens det fortsatt går an å gjøre noe med det.
Hele veien, hvis dere vil
Rubic Regnskap tar resten: idrettskontoplanen satt opp fra start, løpende bokføring gjennom Catacloud, og årsoppgjør klart til revisor og årsmøte. Momskompensasjonen tar vi sammen med klubben — og da er grunnlaget bygget gjennom hele året, ikke rekonstruert i august.
Bak står ECIT, med 3 500 kollegaer i 11 land.
Hvor mye av klubbens kostnader ligger utenfor regnskapet i dag?
Book en gratis demo — 30 minutter, så regner vi på det sammen.
Rubic er en del av ECIT.